


HVB Mobile Banking
4,48.51K Rezensionen
App-Details
- Version
- 5.37.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 500.000+
- Entwickler
- HypoVereinsbank - UniCredit Bank GmbH
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
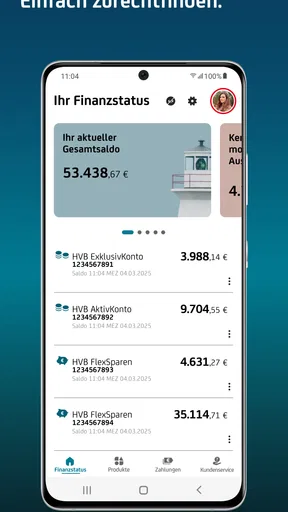
 Analyse von AppCompare
Wer sein Konto nicht nur am Schreibtisch, sondern auch unterwegs im Blick behalten möchte, landet schnell bei einer Banking-App. Ich habe mir HVB Mobile Banking als tägliches Werkzeug angesehen und dabei weniger auf große Versprechen als auf die kleinen Momente geachtet, in denen mobiles Banking wirklich angenehm oder unnötig mühsam wird. Mein Eindruck: Die Anwendung richtet sich klar an Kundinnen und Kunden der HypoVereinsbank, die ihre Bankgeschäfte direkt am Smartphone erledigen möchten, ohne jedes Mal den Browser öffnen zu müssen.
Die App gehört zur Kategorie Finanzen und wird von HypoVereinsbank - UniCredit Bank GmbH entwickelt. Sie ist kostenlos erhältlich, für alle Altersgruppen ab null Jahren freigegeben und läuft ab iOS beziehungsweise Android 9. Im Alltag ist das vor allem dann praktisch, wenn ich kurz den Kontostand prüfen, einen Zahlungseingang kontrollieren oder eine Überweisung anstoßen möchte. Für mich liegt der Wert dabei nicht in möglichst vielen Zusatzfunktionen, sondern darin, dass der Weg zu den häufigsten Bankaufgaben möglichst direkt bleibt.
Wo die Nutzung am ehesten ins Stocken gerät
Der schwierigste Teil beginnt bei einer Banking-App oft nicht mit der eigentlichen Bedienung, sondern mit dem ersten Zugang. Wer eine neue Anwendung installiert, erwartet verständlicherweise, sofort loslegen zu können. Bei einer Bank gelten aber andere Maßstäbe als bei einer Wetter- oder Einkaufs-App: Zugangsdaten, Sicherheitsprüfung und die Zuordnung zum richtigen Konto müssen zusammenpassen. Wenn dieser erste Schritt nicht klappt, wirkt die gesamte App schnell unzuverlässig, obwohl die Ursache an einer anderen Stelle liegen kann.
Ich würde deshalb nicht empfehlen, die Einrichtung zwischen Tür und Angel zu beginnen. Gerade wenn ich unterwegs bin und nur schnell eine Zahlung prüfen möchte, ist ein abgebrochener Anmeldevorgang besonders ärgerlich. Besser ist ein ruhiger Moment mit stabiler Internetverbindung, aktuellem Betriebssystem und den eigenen Bankunterlagen in Reichweite. Das klingt banal, verhindert aber viele unnötige Wiederholungen.
Ein weiterer typischer Stolperstein ist die Erwartung, dass die App unabhängig vom bestehenden HVB-Zugang funktioniert. Sie ist kein allgemeiner Finanzmanager, der beliebige Banken automatisch zusammenführt, sondern das mobile Angebot der HypoVereinsbank. Wer ein Konto bei einer anderen Bank verwaltet oder mehrere Institute in einer einzigen Übersicht bündeln möchte, ist mit einer bankübergreifenden Finanz-App möglicherweise besser bedient. Für das direkte Arbeiten mit einem HVB-Konto ist die Spezialisierung dagegen ein Vorteil.
Auch nach einer erfolgreichen Anmeldung kann ein Vorgang scheinbar hängen bleiben, wenn die Verbindung gerade schwach ist. Besonders bei einer Überweisung sollte ich nicht sofort mehrfach auf die Bestätigung tippen. Sonst entsteht Unsicherheit darüber, ob der Auftrag einmal, mehrfach oder gar nicht übermittelt wurde. In solchen Situationen ist es sinnvoller, zunächst den Kontostand oder die Umsatzübersicht zu prüfen und erst danach einen neuen Versuch zu starten.
Die Bewertung fällt insgesamt positiv aus: HVB Mobile Banking kommt im Durchschnitt auf 4,4 Sterne bei rund 36.000 Bewertungen und etwa 8.500 Rezensionen. Diese Größenordnung spricht dafür, dass die App für viele Menschen im Alltag funktioniert. Sie ersetzt aber nicht die Notwendigkeit, bei sicherheitsrelevanten Schritten aufmerksam zu bleiben. Eine gute Bewertung bedeutet nicht, dass jeder Einrichtungsweg auf jedem Gerät gleich reibungslos verläuft.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Was ich vor der ersten Anmeldung prüfen würde
Vor dem Start sollte ich zuerst kontrollieren, ob das Smartphone die technische Grundlage erfüllt. Die aktuelle Version 5.36.0 setzt ein Betriebssystem ab Version 9 voraus. Wer ein älteres Gerät verwendet, sollte diese Voraussetzung nicht erst während der Einrichtung entdecken. Ein Systemupdate kann helfen, ist aber nicht immer möglich, wenn die Hardware bereits zu alt ist.
Danach lohnt sich ein Blick auf die Internetverbindung. Für eine reine Kontostandsabfrage reicht oft auch ein durchschnittliches mobiles Netz, bei Anmeldung, Sicherheitsbestätigung oder Überweisung würde ich dennoch eine stabile Verbindung bevorzugen. Ein Wechsel zwischen WLAN und Mobilfunk während eines laufenden Vorgangs ist keine gute Idee, weil dadurch unklar werden kann, ob die Anfrage vollständig abgeschlossen wurde.
Wichtig ist außerdem, die App nur aus einer vertrauenswürdigen Quelle zu beziehen und auf den korrekten Namen sowie den Entwickler HypoVereinsbank - UniCredit Bank GmbH zu achten. Das ist keine Nebensache: Bei Finanz-Apps sollte ich nicht einfach irgendeine ähnlich benannte Anwendung installieren. Die kostenlose Verfügbarkeit macht die Entscheidung leicht, aber sie ändert nichts daran, dass die Identität der App vor der Eingabe persönlicher Daten geprüft werden sollte.
Bei der Einrichtung würde ich jeden Schritt vollständig lesen, statt Dialoge reflexartig zu bestätigen. Wenn eine Sicherheitsabfrage erscheint, sollte ich mir kurz überlegen, ob sie zu dem Vorgang passt, den ich gerade gestartet habe. Besonders hilfreich ist es, die erste Anmeldung nicht parallel zu einem anderen Bankvorgang durchzuführen. So kann ich besser unterscheiden, ob ein Problem vom Zugang, von der Verbindung oder vom konkreten Auftrag kommt.
Wer ein neues Smartphone verwendet, sollte außerdem nicht automatisch davon ausgehen, dass alle Einstellungen vom alten Gerät übernommen werden. Eine Banking-App kann nach einem Gerätewechsel eine erneute Prüfung oder Anmeldung verlangen. Das ist aus meiner Sicht eher eine notwendige Sicherheitsbarriere als ein Fehler, kann aber überraschend kommen, wenn ich gerade dringend eine Überweisung erledigen möchte.
Ein sinnvoller Ablauf für den täglichen Gebrauch
Im Alltag nutze ich eine Banking-App am liebsten in klaren, kurzen Abläufen. Erst anmelden, dann die Kontoinformationen prüfen, anschließend den gewünschten Vorgang auswählen und am Ende kontrollieren, ob die Aktion tatsächlich abgeschlossen wurde. Diese Reihenfolge klingt selbstverständlich, hilft aber besonders dann, wenn die App nach einer kurzen Unterbrechung wieder geöffnet wird oder das Smartphone zwischendurch das Netz verliert.
Ein realistisches Beispiel ist der Monatsanfang: Ich erwarte eine Zahlung, öffne HVB Mobile Banking und prüfe zunächst den aktuellen Kontostand und die Umsätze. Wenn der Betrag noch nicht sichtbar ist, würde ich nicht sofort von einem App-Fehler ausgehen. Buchungen können zu unterschiedlichen Zeitpunkten erscheinen, und eine nicht angezeigte Bewegung ist nicht automatisch ein technisches Problem. Erst wenn andere Kontoinformationen ebenfalls nicht laden, würde ich die Verbindung oder einen erneuten App-Start prüfen.
Für Überweisungen ist die Kontrolle vor dem Absenden besonders wichtig. Ich würde Empfänger, Betrag und Verwendungszweck lieber einmal bewusst gegenlesen, statt mich allein auf die Geschwindigkeit der mobilen Bedienung zu verlassen. Nach der Bestätigung sollte ich den Vorgang nicht direkt wiederholen, nur weil der Bildschirm kurz keine sichtbare Reaktion zeigt. Ein Blick in die Umsätze oder in den jeweiligen Status kann helfen, einen Doppelauftrag zu vermeiden.
Genau hier liegt eine der wichtigsten praktischen Regeln: Bei einem unklaren Ergebnis zuerst den Kontostand und die Umsätze prüfen, statt denselben Auftrag blind erneut zu senden. Dieser Schritt ist nicht spektakulär, schützt aber vor einem der unangenehmsten Missverständnisse beim mobilen Banking. Die App kann einen Auftrag bereits verarbeitet haben, während die Rückmeldung auf dem Gerät verspätet erscheint.
Wenn ich nur schnell etwas nachsehen möchte, sollte ich den Vorgang trotzdem sauber beenden. Die App einfach im Hintergrund offen zu lassen, ist zwar bequem, aber bei Finanzdaten nicht meine bevorzugte Gewohnheit. Ich sperre das Smartphone wieder und starte die Anwendung beim nächsten Mal neu, wenn die Sitzung oder die Anzeige merkwürdig wirkt. Das kostet wenige Sekunden und schafft mehr Klarheit.
Wie sich Probleme systematisch eingrenzen lassen
Wenn HVB Mobile Banking nicht wie erwartet reagiert, würde ich nicht sofort die App löschen. Zuerst prüfe ich, ob andere Anwendungen eine Internetverbindung haben. Lädt beispielsweise auch eine Nachrichtenseite nicht, liegt die Ursache wahrscheinlich eher beim Netz als bei der Banking-Anwendung. Funktioniert alles andere normal, kann ich die App vollständig schließen und erneut öffnen.
Bleibt die Anzeige danach unverändert, ist ein Neustart des Smartphones ein sinnvoller, allgemeiner Schritt. Ebenso sollte ich prüfen, ob genügend Speicher verfügbar ist und ob ein ausstehendes Systemupdate die normale Funktion beeinträchtigt. Diese Maßnahmen sind nicht speziell für HVB Mobile Banking, gehören aber zu einer vernünftigen Fehlersuche, bevor ich den Zugang neu einrichte oder Daten lösche.
Das Löschen und erneute Installieren würde ich erst als letzten einfachen Versuch betrachten. Bei einer Banking-App kann eine Neuinstallation zusätzliche Einrichtungsschritte auslösen. Wenn ich diesen Weg wähle, sollte ich sicherstellen, dass ich meine Zugangsinformationen und die erforderlichen Sicherheitsmittel tatsächlich zur Hand habe. Sonst verschlimmere ich ein kleines Anzeigeproblem und sperre mich womöglich gerade dann aus, wenn ich Zugriff brauche.
Bei einer abgebrochenen Überweisung gilt eine andere Reihenfolge als bei einem reinen Darstellungsfehler. Ich prüfe zunächst, ob der Betrag bereits berücksichtigt wurde oder ob der Auftrag in der Umsatzübersicht auftaucht. Erst danach starte ich einen neuen Versuch. Wenn eine Zahlung dringend ist und der Status nicht eindeutig bleibt, ist der direkte Kontakt zur Bank sinnvoller als wiederholtes Tippen in der App.
Auch bei der Anmeldung sollte ich nicht endlos verschiedene Passwörter oder Zugangsdaten ausprobieren. Mehrere Fehlversuche können den Zugang aus Sicherheitsgründen erschweren. Ich würde stattdessen die Eingabe sorgfältig prüfen, auf die richtige Tastaturbelegung achten und bei anhaltenden Problemen den offiziellen Supportweg der HypoVereinsbank nutzen. Allgemeine Tipps wie „App neu starten“ helfen nicht, wenn die Zugangsdaten selbst das Problem sind.
Wann die Ursache wahrscheinlich nicht in der App liegt
Eine Banking-App zeigt Kontodaten und Buchungen nicht völlig losgelöst von den Systemen der Bank an. Wenn Wartungen, technische Störungen oder Verzögerungen bei der Bank vorliegen, kann die App korrekt arbeiten und trotzdem keine aktuellen Informationen liefern. Für mich ist deshalb die entscheidende Frage: Betrifft das Problem nur eine einzelne Funktion oder sind Anmeldung, Kontostand und Umsätze gleichzeitig betroffen?
Wenn nur eine erwartete Buchung fehlt, würde ich zunächst den Buchungszeitpunkt und den Absender prüfen. Eine verspätete Zahlung ist nicht automatisch ein Fehler der mobilen Anwendung. Wenn dagegen mehrere Bereiche gleichzeitig nicht erreichbar sind, kann ein vorübergehendes Problem außerhalb des Smartphones wahrscheinlicher sein. In diesem Fall bringt wiederholtes Installieren kaum etwas.
Auch das Gerät selbst kann eine Rolle spielen. Ein sehr altes Smartphone, wenig freier Speicher oder ein nicht mehr unterstütztes System kann die Nutzung erschweren. Die App ist ab iOS beziehungsweise Android 9 vorgesehen; wer darunter liegt, sollte nicht versuchen, die Einschränkung durch inoffizielle Installationswege zu umgehen. Bei Finanzsoftware ist ein unterstütztes System wichtiger als ein schneller, aber unsicherer Workaround.
Ein Wechsel des Mobilfunknetzes, ein schwaches WLAN oder eine aktivierte Datenbeschränkung kann ebenfalls den Eindruck erwecken, dass der Dienst nicht funktioniert. Ich würde deshalb kurz testen, ob eine andere sichere Verbindung verfügbar ist. Dabei sollte ich sensible Bankvorgänge nicht leichtfertig in unbekannten öffentlichen Netzwerken durchführen. Für eine reine technische Prüfung genügt es, die Verbindung zu testen; die eigentliche Überweisung kann ich später über eine verlässliche Verbindung erledigen.
Wer mehrere Konten oder Karten verschiedener Banken verwalten möchte, stößt außerdem an eine grundsätzliche Grenze. HVB Mobile Banking ist für die Beziehung zur HypoVereinsbank gedacht, nicht als vollständige Finanzzentrale für jedes Institut. Eine unabhängige Finanz-App kann bei einer gemischten Kontolandschaft übersichtlicher sein. Dafür bietet die direkte Bank-App den Vorteil, dass ich nicht noch eine zusätzliche Plattform zwischen mich und mein HVB-Konto schalte.
Für wen sich die App besonders eignet
Ich sehe den größten Nutzen bei HVB-Kundinnen und -Kunden, die regelmäßig den Kontostand prüfen, Umsätze nachvollziehen und alltägliche Zahlungen mobil erledigen möchten. Auch wer selten eine Filiale besucht und seine Bankgeschäfte lieber in kurzen Zeitfenstern erledigt, dürfte mit der App gut zurechtkommen. Die kostenlose Nutzung senkt die Einstiegshürde, während die Altersfreigabe ab null Jahren zeigt, dass keine besondere Altersbeschränkung für die Anwendung vorgesehen ist.
Praktisch ist sie besonders für Menschen, die unterwegs schnell eine finanzielle Entscheidung treffen müssen: Reicht das Guthaben für eine Rechnung, ist eine erwartete Zahlung eingegangen oder wurde eine Abbuchung bereits verbucht? Solche Fragen lassen sich auf dem Smartphone deutlich direkter klären als über einen Browser. Ich würde die App auch dann bevorzugen, wenn ich bewusst beim eigenen Bankanbieter bleiben und keine Drittplattform für Kontodaten verwenden möchte.
Weniger passend ist sie für Personen ohne HVB-Konto oder für Nutzer, die eine umfangreiche Haushaltsplanung mit Konten mehrerer Banken suchen. Ebenso sollte ich keine Wunder bei komplexen Finanzaufgaben erwarten. Für eine detaillierte Budgetanalyse, langfristige Vermögensübersicht oder die Zusammenführung vieler Finanzquellen kann eine spezialisierte Lösung mehr Übersicht bieten. Das ist keine Schwäche im engeren Sinn, sondern eine Frage des Einsatzzwecks.
Im Vergleich zum klassischen Browser-Banking ist die App bequemer, wenn ich häufig vom Smartphone aus zugreife. Der Browser bleibt jedoch eine brauchbare Alternative, wenn ich lieber am größeren Bildschirm arbeite oder die Installation einer Bank-App vermeiden möchte. Gegenüber einer allgemeinen Geldverwaltungs-App punktet die HVB-Lösung durch den direkten Bezug zur HypoVereinsbank, während die unabhängige Alternative bei mehreren Instituten flexibler sein kann.
Mein praktisches Fazit nach der Nutzung
HVB Mobile Banking ist für mich eine zweckmäßige mobile Banking-App mit einem klaren Schwerpunkt: alltägliche Bankgeschäfte der HypoVereinsbank schnell und direkt am Smartphone erledigen. Die Reichweite von über 500.000 Installationen und die aktuelle Version 5.36.0 zeigen, dass sie nicht als kleines Nebenprojekt gedacht ist. Entscheidend bleibt aber, ob ich bereits Kunde der HypoVereinsbank bin und genau diesen direkten Zugang suche.
Meine wichtigste Empfehlung betrifft nicht eine einzelne Funktion, sondern den Umgang mit Unsicherheit. Bei der Einrichtung sollte ich Zeit einplanen, bei technischen Problemen zuerst Verbindung und Gerät prüfen und bei unklaren Zahlungsstatus niemals vorschnell erneut senden. Diese drei Gewohnheiten machen die Nutzung deutlich entspannter und helfen, echte Bankprobleme von lokalen Smartphone-Problemen zu unterscheiden.
Die App ist nicht die beste Wahl für jedes Szenario. Wer mehrere Banken in einer Oberfläche bündeln, umfangreiche Auswertungen erstellen oder lieber vollständig im Browser arbeiten möchte, findet wahrscheinlich passendere Alternativen. Für HVB-Kundinnen und -Kunden, die Kontostand, Umsätze und gewöhnliche Bankvorgänge mobil im Blick behalten wollen, ist sie dagegen eine nachvollziehbare Wahl.
Unterm Strich würde ich HVB Mobile Banking einem Freund empfehlen, der ein HVB-Konto besitzt und eine kostenlose, direkte Lösung für den Alltag sucht. Ich würde dabei ausdrücklich erwähnen, dass die erste Einrichtung und einzelne Sicherheitsprüfungen Geduld verlangen können. Wenn dieser kleine Mehraufwand akzeptabel ist, überzeugt mich die App vor allem durch ihre klare Spezialisierung: Sie versucht nicht, ein komplettes Finanzuniversum zu sein, sondern bleibt beim mobilen Zugang zur eigenen Bank.
Vorteile
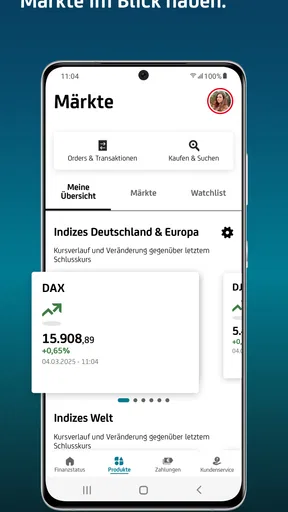
- Übersichtliche Anzeige von Kontostand und Umsätzen
- Überweisungen lassen sich schnell per App erledigen
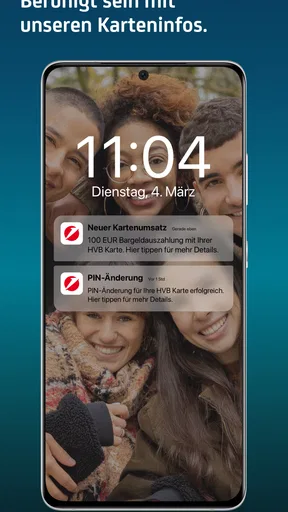
- Push-Benachrichtigungen informieren zeitnah über Kontobewegungen
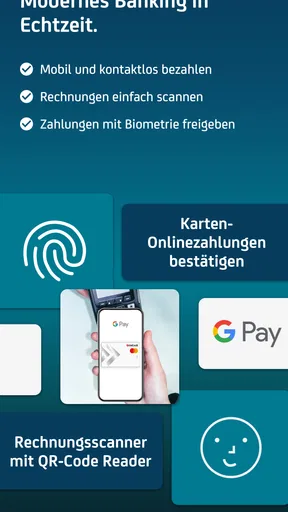
- Biometrische Anmeldung ermöglicht einen bequemen und sicheren Zugriff
- MobileTAN und weitere Sicherheitsfunktionen schützen sensible Bankdaten
Nachteile
- Einige Funktionen sind nur für HVB-Kunden vollständig nutzbar
- Für die Einrichtung wird meist ein bestehendes TAN-Verfahren benötigt
- Bei Wartungsarbeiten können einzelne Banking-Funktionen vorübergehend ausfallen
- Die App benötigt regelmäßige Updates für optimale Sicherheit und Kompatibilität
- Nicht jede Serviceanfrage lässt sich direkt in der App abschließend klären
Häufig gestellte Fragen zu HVB Mobile Banking
Was ist HVB Mobile Banking und welche Funktionen bietet die App?
HVB Mobile Banking ist die mobile Banking-App der HypoVereinsbank (UniCredit Bank AG). Nach der Anmeldung können Nutzer unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und ihre Karten einsehen. Je nach Konto und App-Version stehen außerdem Funktionen wie mobile Freigaben, Kontaktaufnahme mit der Bank, Geldautomaten- oder Filialsuche sowie die Verwaltung bestimmter Karten- und Sicherheitsoptionen zur Verfügung.
Welche Voraussetzungen muss ich erfüllen, um HVB Mobile Banking nutzen zu können?
Für die Nutzung benötigen Sie in der Regel ein Konto bei der HypoVereinsbank, einen gültigen Online-Banking-Zugang und ein kompatibles Android- oder iOS-Gerät. Zusätzlich muss die App eingerichtet und das verwendete Smartphone registriert beziehungsweise legitimiert werden. Für Anmeldungen und die Freigabe von Aufträgen kann ein Sicherheitsverfahren wie die HVB Mobile Banking App oder ein anderes von der Bank unterstütztes TAN-Verfahren erforderlich sein.
Wie sicher sind Anmeldung und Überweisungen in HVB Mobile Banking?
Die App verwendet mehrere Sicherheitsmechanismen, darunter eine geschützte Anmeldung und eine zusätzliche Bestätigung bestimmter Aufträge. Je nach Einrichtung erfolgt die Freigabe beispielsweise über ein mobiles TAN- oder Freigabeverfahren, biometrische Merkmale oder einen persönlichen App-Code. Dennoch sollten Nutzer ihr Betriebssystem aktuell halten, die App ausschließlich aus offiziellen Stores installieren und niemals PINs, TANs oder Freigabecodes über Links oder Nachrichten weitergeben.
Kann ich mit HVB Mobile Banking Überweisungen und Daueraufträge verwalten?
Ja, die App ist nicht nur zur Kontostandsabfrage gedacht. Nutzer können üblicherweise Überweisungen anlegen, Empfänger auswählen oder neu erfassen und den Auftrag anschließend mit dem eingerichteten Sicherheitsverfahren bestätigen. Auch Daueraufträge lassen sich je nach Konto und Funktionsumfang anzeigen, ändern oder neu einrichten. Vor dem Absenden sollten IBAN, Betrag und Verwendungszweck sorgfältig kontrolliert werden, da Änderungen nach der Freigabe möglicherweise nicht mehr möglich sind.
Was kann ich tun, wenn die HVB-Mobile-Banking-App nicht funktioniert oder ich mein Zugangsmittel vergessen habe?
Bei technischen Problemen sollten Sie zunächst prüfen, ob eine stabile Internetverbindung besteht, die App und das Betriebssystem aktuell sind und keine Wartung oder Störung vorliegt. Ein Neustart kann ebenfalls helfen. Wenn PIN, App-Code oder Freigabeverfahren gesperrt beziehungsweise vergessen wurden, sollten Sie nicht wiederholt falsche Daten eingeben. Nutzen Sie stattdessen die offiziellen Hilfebereiche der HypoVereinsbank oder kontaktieren Sie den Kundenservice über eine verifizierte Bankquelle.


